从一场展会看商业航天热度:2027北京国际商业航天展的“扩容逻辑”
50%的面积增幅,放在任何一个行业展会中都不算小,但对于商业航天这样一个高壁垒、长周期、重资产的赛道而言,展会面积的数字变化,只是产业深层结构变迁露出水面的冰山一角。真正值得追问的是:为什么是现在?为什么是3万平方米?这3万平方米的增量空间,究竟在回应产业链上哪些尚未被满足的需求?
2026年1月,首届北京国际商业航天展以2万平方米展区、300余家企业的阵容亮相,吸引超5万人次专业观众、11国驻华使团及500余家投资机构参与,被业界誉为“中国商业航天的风向标”。数月后,2027年展会主办方正式宣布:以“开放融合,星际共赢”为主题,于2027年1月7日至9日在北京亦庄·北人亦创国际会展中心举办,展览面积拓展至3万平方米,预计吸引350余家行业领军企业及超6万人次观众及采购团体。
2万到3万:一个产业阶段的注脚
理解展会扩容,需要先理解中国商业航天正经历的一次关键跃迁。赛迪智库发布的《2026年我国商业航天产业发展形势展望》报告显示,2025年中国商业航天市场规模为2.83万亿元,同比增长21.7%;2026年将达到3.5万亿元。发射数据同样具有标志性意义。国家航天局公布,2025年我国商业航天完成发射50次,占全年宇航发射总数54%;全年入轨商业卫星311颗,占我国全年入轨卫星总数84%。其中,商业运载火箭发射25次,海南商业航天发射场投入使用并实施9次发射。这组数据传递的核心信号是:商业航天已从技术验证阶段加速向规模化运营阶段转型。
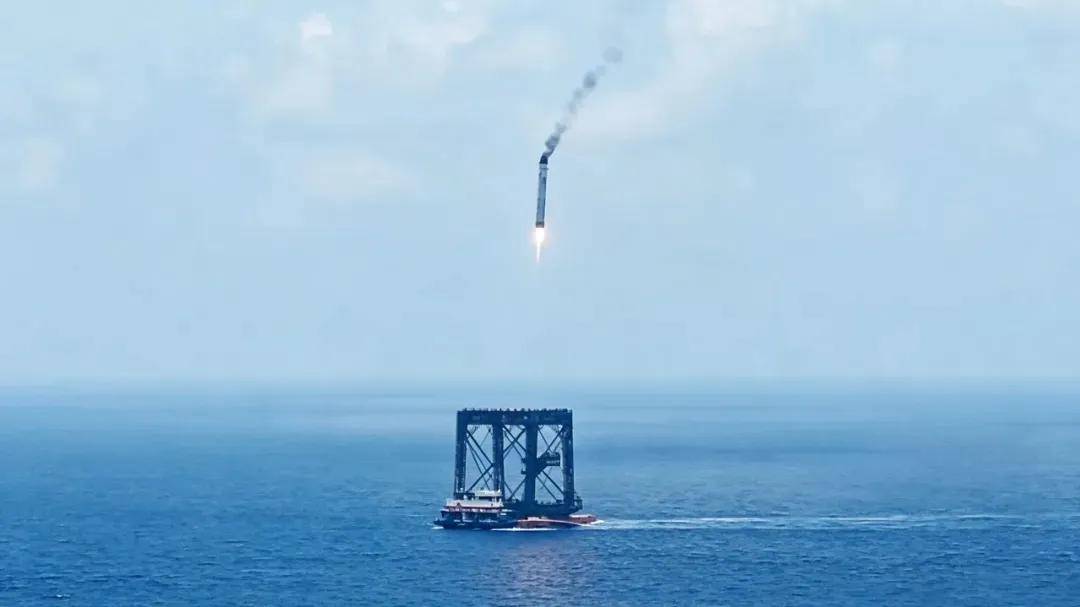
长征十号乙运载火箭一子级降落火箭网系回收海上平台瞬间
“技术验证”与“规模化运营”,对产业基础设施的需求截然不同。技术验证阶段,企业需要的是实验室、试验场和发射窗口,展会的作用主要是成果展示,规模化运营阶段,企业需要的是产能配套、供应链协同、资本对接和批量交付能力。当火箭从“一年一发”变成“一年数十发”,当卫星从“单星定制”变成“百颗级批产”,产业链上下游之间的精准对接需求呈指数级增长。
这恰恰解释了为什么2027年北京国际商业航天展会的展区设置,从首届的终端成果展示向产业链纵深延伸。本届展会精心规划五大主题展区:
运载火箭及发射服务展区——涵盖商业运载火箭(液体/固体、可回收火箭、小型/中型运载器)、火箭发动机、箭体结构件、发射场系统、发射服务及星座组网发射方案;
卫星及应用整合展区——覆盖微小卫星平台、遥感/通信/导航卫星、卫星互联网、低轨宽带通信及北斗高精度定位等;
航天材料与电子元器件展区——聚焦航天特种材料、耐高温材料、3D打印航天结构件、航天级芯片、星上计算机及射频组件等;
地面设备与测运控展区——包括地面测控站、测运控系统、卫星数据接收系统、车载/船载/机载卫星通信设备等;
太空经济与配套服务展区——延伸至太空旅游、在轨服务、卫星延寿、太空制造、航天投融资及国际合作服务等前沿领域。
五大展区构建了贯通“运载发射、卫星应用、核心硬件、地面运维与产业生态”的全产业链展示格局。3万平方米中的增量面积,很大程度上分配给了那些曾经“藏在火箭和卫星背后”的配套环节。
换句话说,展会的扩容逻辑,本质上是产业链从“点状突破”走向“网状协同”的空间表达。
“星多箭少”:扩容背后的战略焦虑
展会扩容的另一层逻辑,藏在“星多箭少”这个行业共识之中。
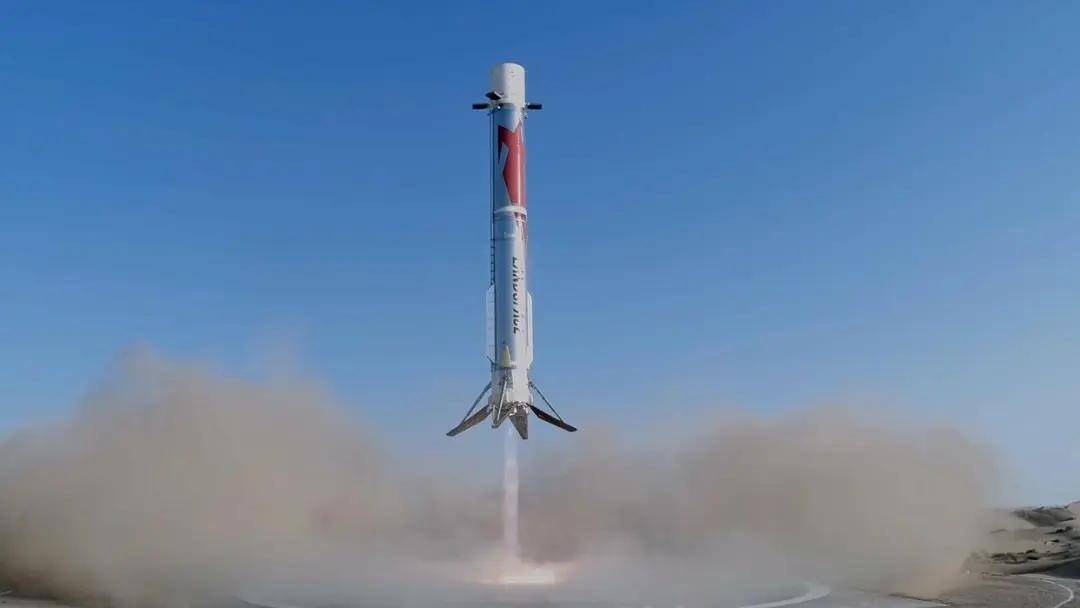
朱雀三号遥二运载火箭一子级软着陆瞬间
两大低轨星座的组网规划总量已达数万颗量级,而实际在轨规模与规划目标之间仍存在显著差距。这一差距并非源于卫星制造能力不足——国内部分头部卫星企业年产能已达百颗级,规模化制造能力初步形成。真正的瓶颈在火箭运力端。
成本差距尤为突出。据国盛证券研报数据,猎鹰九号2025年官方报价6975万美元,近地轨道运力约22.8吨,单位发射价格约3000美元/千克,折合人民币约2万元/千克。对比之下,中国传统长征五号单位发射价格约5.1万元/千克,长征六号约6.4万元/千克。值得关注的是,中国新一代商业火箭正快速缩小差距:蓝箭航天朱雀三号单位发射价格约3万元/千克,天兵科技天龙三号约3万元/千克,中科宇航力箭二号仅1.5万元/千克,星河动力智神星一号约1-2万元/千克。发射成本的结构性差距,直接制约着巨型星座的组网节奏。
这种焦虑的紧迫性还来自国际电信联盟“先占先得”的频率轨道资源规则。上海社会科学院信息研究所副所长丁波涛提醒,“频率轨道先占先得,逾期不发射就面临回收,一旦被他国系统抢占,后续补网和全球服务都会断链”。
但技术突破从“首飞成功”到“规模复用”之间,仍横亘着巨大的工程鸿沟。多型火箭密集排队试飞,各家火箭工厂陆续落成,但产能利用率尚待提升。
当技术验证密集推进、产能建设大规模铺开、供应链亟需协同之际,产业对展示、交易、协作空间的需求便集中爆发。2027年北京国际商业航天展会的五大展区中,运载火箭及发射服务展区被置于首位,涵盖可重复使用火箭、火箭动力系统、海上发射平台及商业星座发射等核心环节。火箭企业需要找到可靠的发动机供应商、箭体结构件制造商,卫星企业需要对接测运控服务商、地面终端厂商,而这些对接在“整箭整星”的终端展示逻辑下难以高效完成。
从“展示场”到“战略场”:全球竞争中的可见度博弈
将视野拉至全球,商业航天的竞争烈度在2026年达到了新的高度。
SpaceX公司于2026年6月登陆纳斯达克,创下全球资本市场有史以来最大IPO募资纪录。即便尚未盈利,资本市场仍为火箭、卫星互联网、太空算力的长期价值给出万亿美元级定价。支撑这一估值的是猎鹰9号火箭航班化发射能力、星链系统对全球低轨通信市场的事实占有,以及AI生态系统的想象空间。
全球商业航天竞争格局分化明显:SpaceX公司凭借“猎鹰”与“星链”领跑,第二梯队的中国商业航天企业加速追赶,德、日、印等国家的初创航天企业位于第三梯队。中美两国合计贡献了约83%的全球发射量,形成“双雄并立”格局。
差距是具体的。蓝箭航天、天兵科技、中科宇航、星际荣耀、星河动力五家民营火箭公司被业界称为我国商业航天“五小龙”,正集体冲刺资本市场。据市场最新测算,目前这五家企业的估值已超1000亿元。具体来看,天兵科技以225亿元估值领跑,蓝箭航天紧随其后达220亿元,星河动力、星际荣耀、中科宇航估值分别为150亿元、150亿元和110亿元。这一数字既是差距的量化,也是空间的隐喻。
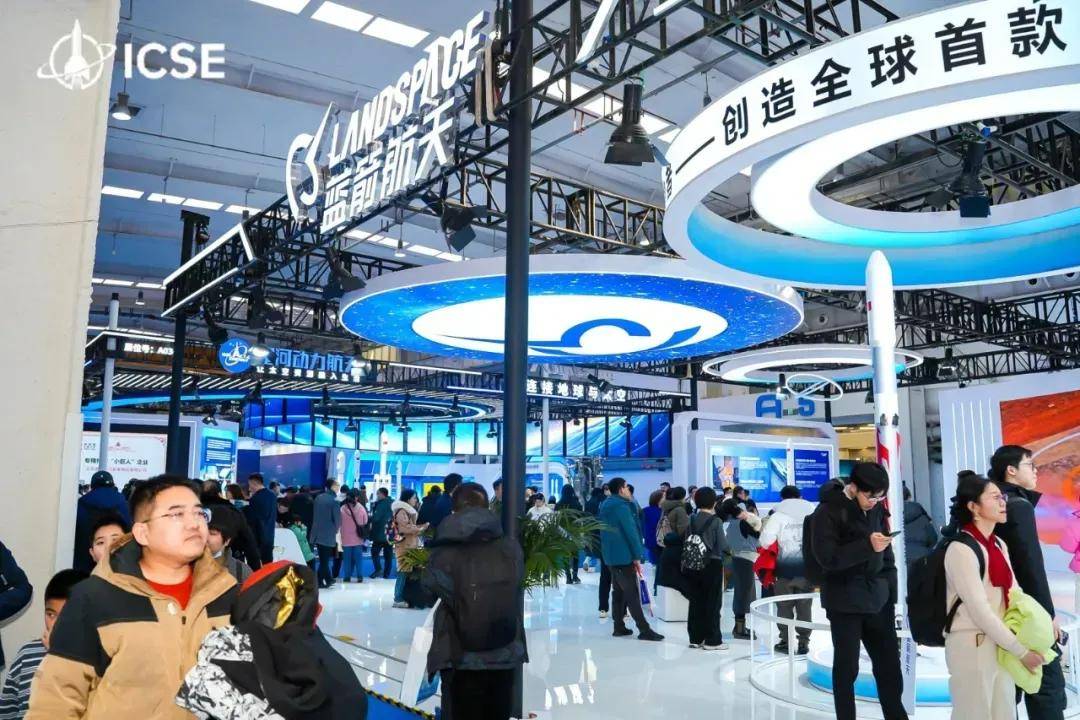
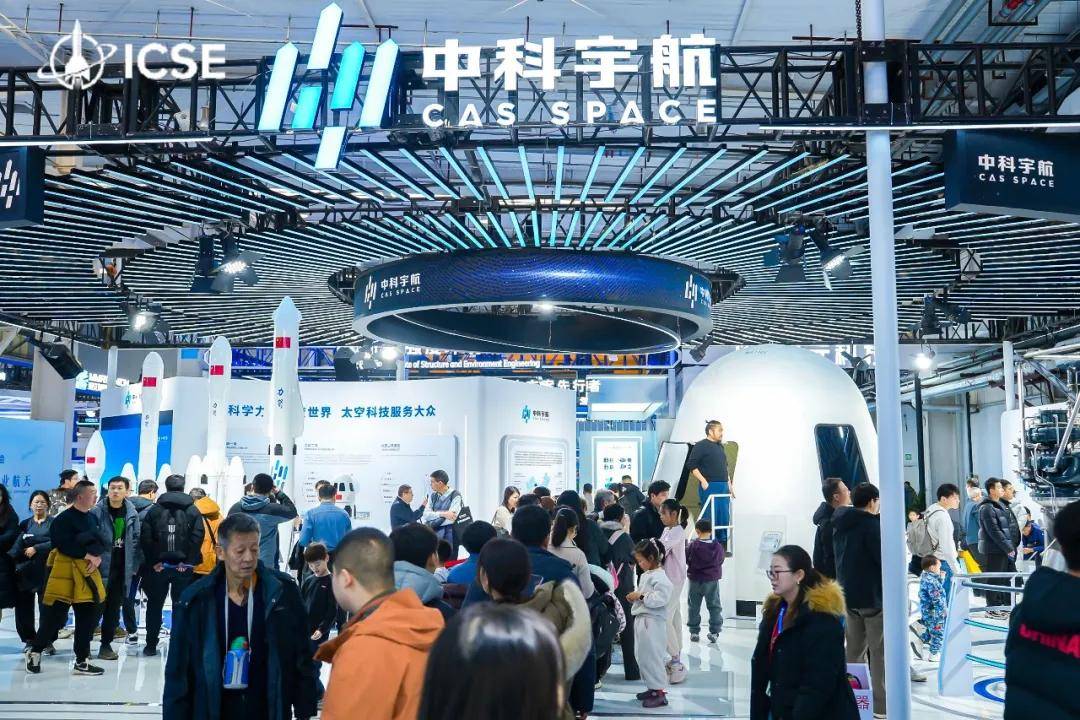
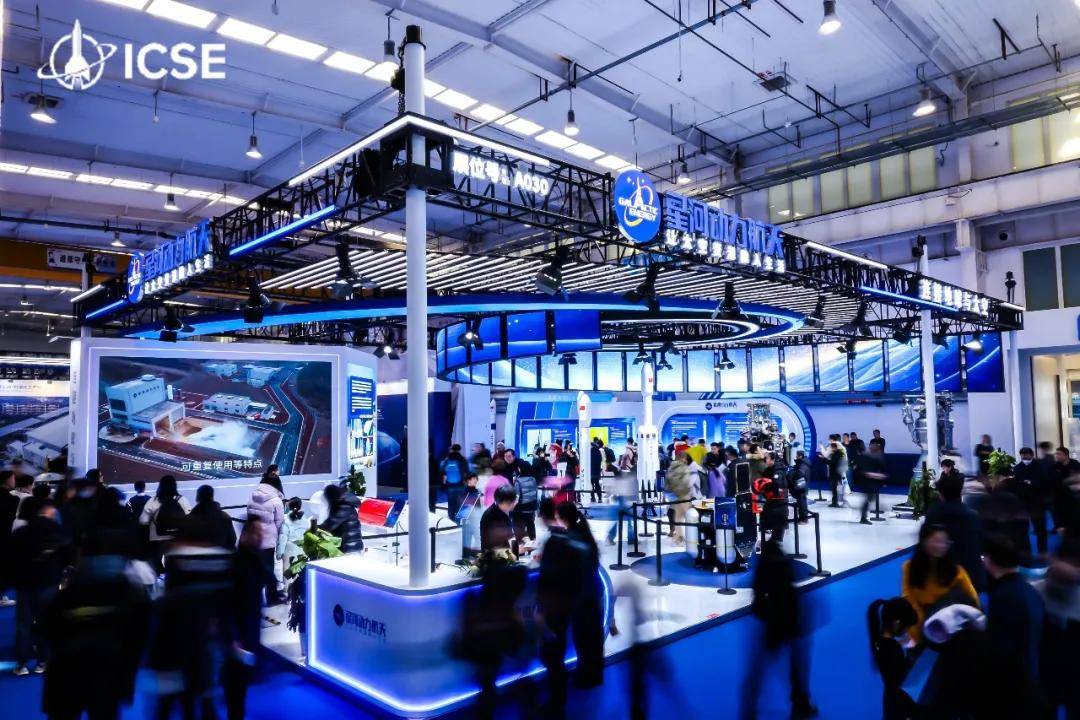
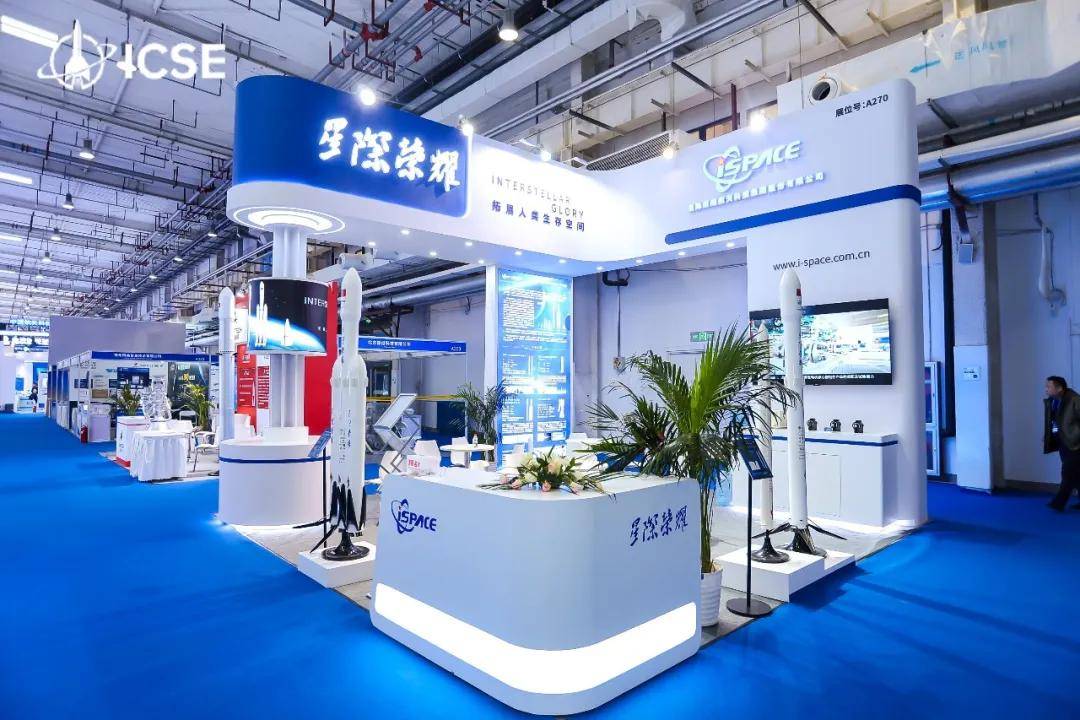
在这种竞争态势下,展会的功能正在从“行业聚会”升级为“战略平台”。首届展会已吸引阿根廷、秘鲁、加拿大等多国驻华使领馆代表,以及高盛、红杉资本等国际知名投资机构莅临交流,多家主流媒体实现全球传播触达超3亿人次,开幕期间便达成火箭发射服务、卫星数据应用、联合技术研发等多项采购签约与合作意向。2027年展会预计接待超6万人次观众及采购团体,海外专业从业者的比例和国别覆盖,将是衡量其国际化程度的关键指标。
从2万到3万,扩容的不仅是面积,还有中国商业航天面向全球产业链说话的音量。在太空经济从“国家竞赛”转向“产业竞合”的时代,展会的“可见度”本身就是一种战略资源。
资本逻辑的转变:从“讲故事”到“交答卷”
展会扩容的第四个维度,是资本市场对商业航天的态度正在发生根本性转变。
2026年2月,星际荣耀完成50.37亿元D++轮融资,刷新中国民营火箭企业单笔融资纪录。仅这一笔就占到当季行业总融资额的60%以上。融资正向后期集中,资金加速向头部企业聚拢。2025年至2026年2月底,五家“五小龙”企业合计融资额约占全行业半数。
一级市场的信号同样传导至二级市场。2025年,中国证监会将商业航天纳入科创板第五套上市标准适用范围,允许优质未盈利相关企业上市;同年,上交所发布《上海证券交易所发行上市审核规则适用指引第9号——商业火箭企业适用科创板第五套上市标准》,明确要求企业“在申报时至少实现采用可重复使用技术的中大型运载火箭发射载荷首次成功入轨的阶段性成果”。
政策层面,2026年政府工作报告首次将航空航天定位为“新兴支柱产业”。2025年11月,国家航天局正式设立商业航天司,这是中国商业航天产业迎来的首个国家级专职监管机构;同月,国家航天局印发《推进商业航天高质量安全发展行动计划(2025—2027年)》,将商业航天纳入国家航天发展总体布局。
资本逻辑从“广撒网”转向“精准押注”,意味着行业正在从“故事驱动”进入“业绩兑现”阶段。这对展会功能提出了新要求——企业不仅需要展示技术愿景,更需要展示产能规划、供应链保障和商业化路径。一个3万平方米的展会空间,实际上为“业绩兑现”提供了一个集中检验的场所:谁能交付、谁在量产、谁拿到了订单,在展台上比在PPT里更有说服力。
北京的“南箭北星”与一场旗舰展的战略匹配
展会扩容的第五个逻辑,是区域产业格局与展会平台之间的战略匹配。北京拥有商业航天相关企业超300家,商业航天百强企业、上市企业、独角兽企业数量均占全国一半。在“南箭北星”的产业布局中,亦庄“火箭大街”周边聚集了全国75%的商业火箭企业。2025年,“亦庄箭”成功发射24次,搭载卫星超过160颗,占全国商业发射数量的80%以上。海淀“卫星小镇”以中关村壹号为启动区,已吸引中科星图、微纳星空等40余家商业航天企业落户,初步实现“整星—载荷—应用”全链覆盖。
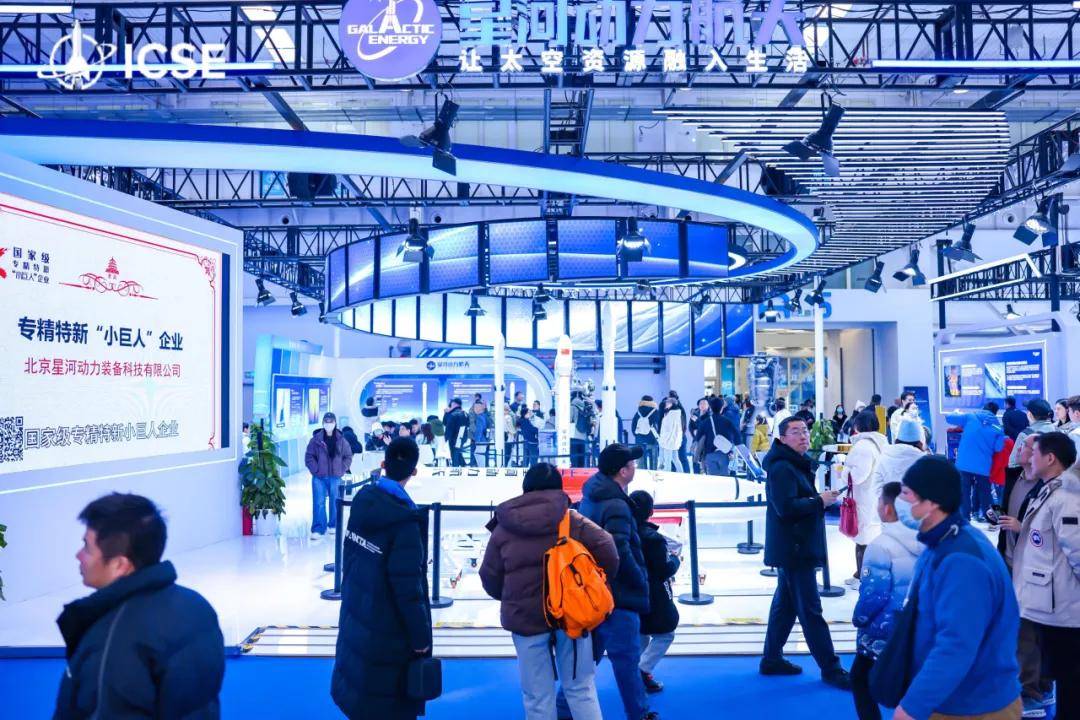
2026年,北京市商业航天标杆工程“北京火箭大街”正式交付启用,为全国首个商业航天共性科研生产基地。目前,北京经开区空天产业规模已突破350亿元,汇聚空天企业超过220家。面向“十五五”,北京亦庄锚定“千企联动、千星入轨、千亿营收”目标,努力建成世界航天产业创新发展的新地标。
2027年展会同期举办的第四届北京商业航天高质量发展推进会,与展览形成“会+展”深度联动,围绕制度创新、前沿技术探索、国际合作等话题深入探讨。
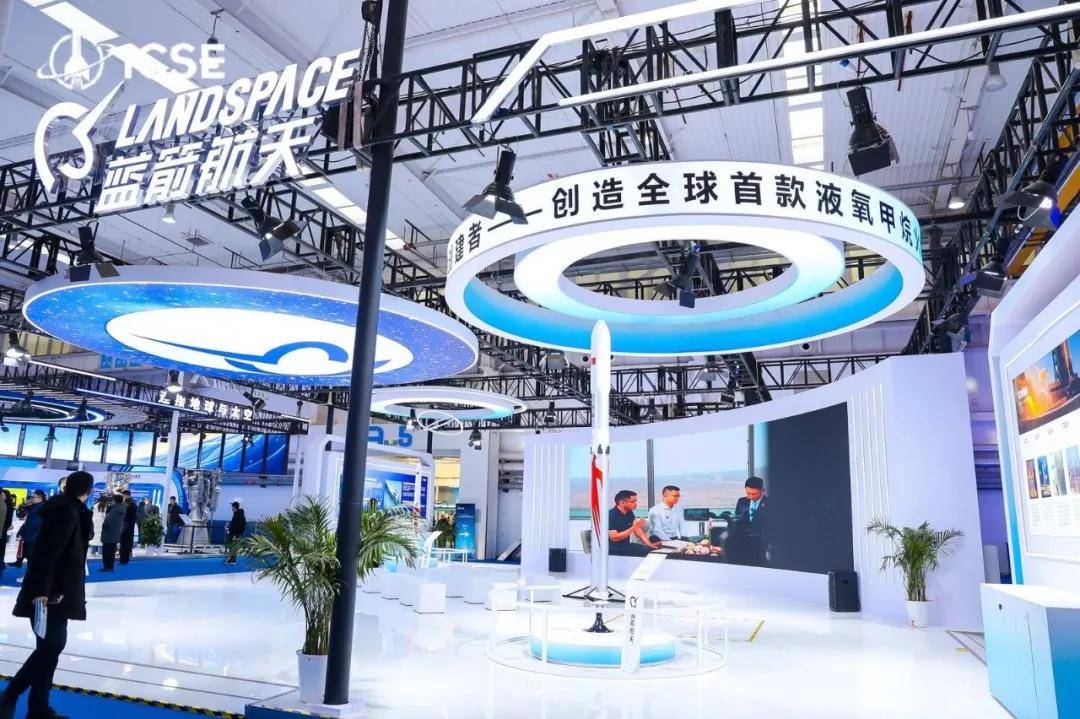
展会不只是三天的事,它牵动的是展馆周边数十公里内的工厂、实验室、测试平台和供应链网络。3万平方米的展区,实际上是把北京商业航天产业集群的“展示面”拉到了最大——展台上的一枚火箭模型,背后可能连接着亦庄的发动机试车台、海淀的卫星载荷实验室和大兴的复合材料供应商。
扩容之后:3万平方米的检验标准
展览面积的扩张,从来不是衡量一个展会成功的终极标准。真正的考验在于:3万平方米的展区内,有多少展位展示的是即将交付的产品而非概念模型,有多少交易在展台之外达成,有多少技术合作在论坛间隙敲定。
本届展会以“开放融合,星际共赢”为主题,精心策划“1场大会+N场专题会+1场大型展会”的多元活动矩阵,同期活动涵盖全球商业航天趋势报告发布、科技成果“首发首秀”、国际项目签约、“专精特新”路演、航天科普研学及商业航天资本峰会等。从运载火箭技术发展到太空新基建布局,从卫星批产核心技术到空天信息应用,数十场专题活动将贯穿三天展期。
从更宏观的视角审视,2027年展会的扩容,本质上是中国商业航天从“技术验证”向“规模化运营”跨越阶段的一次产业空间映射。它回应的是三重结构性需求:火箭运力与星座组网之间的供需缺口需要产业链精准对接;全球太空经济竞争中“可见度”的博弈需要一个有国际影响力的展示平台;资本市场从“故事驱动”向“业绩兑现”的转变需要可触达的交付验证场景。
当2027年1月7日北人亦创国际会展中心的大门打开时,3万平方米的展区将接受一次无声的检验:这个产业,是否已经准备好了从“能不能做到”转向“能做到多快、多便宜、多可靠”。
赛迪智库预计,到“十五五”末期,中国商业航天市场规模有望达到7万亿元量级。3万平方米,是这个宏大叙事中一个具体的刻度——它测量的是产业链的密度,也测量着一个产业从“追赶”走向“并跑”的底气。
责编:陈方
一审:陈方
二审:汤世明
三审:王超
来源:华声在线
免责声明:华声在线对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。文章仅是作者个人观点,不应作为投资依据。读者应详细了解所有相关投资风险,并请自行承担全部责任。
文章是网络作者投稿发布,版权归投稿作者所有。作者应对文章及图片的真实性及版权负责。一旦因此引发版权纠纷,权利人提出异议,华声在线将根据相关法律法规的规定,删除相应内容。侵权责任由投稿者自行承担,如由此造成华声在线损失,投稿者应承担赔偿责任。如对本文有任何异议,请联系我们38160107#(#改成@)qq.com。